
Uma gráfica pode produzir cartões de visita, livros, rótulos, caixas, etiquetas, embalagens, catálogos, manuais e dezenas de outros materiais usando equipamentos semelhantes. Do ponto de vista tributário, porém, essas operações não necessariamente recebem o mesmo tratamento.
Uma das principais fontes de dúvida está na definição entre ISS e ICMS para gráfica. Mais do que verificar o produto físico que saiu da máquina, é preciso entender para quem o material foi produzido, qual será sua utilização e se ele será consumido pelo próprio contratante ou integrado a uma etapa posterior de industrialização ou comercialização.
Essa diferença interfere na emissão do documento fiscal, na apuração dos tributos, no cadastro do produto, na escolha de CFOP, CST ou CSOSN e até na formação do preço.
Por isso, além da tributação de cada pedido, é necessário estruturar uma contabilidade para gráficas capaz de acompanhar custos, obrigações fiscais e características específicas de cada operação.
Uma classificação inadequada pode gerar recolhimento ao ente errado e criar inconsistências que aparecem posteriormente nos cruzamentos fiscais.
A seguir, você entenderá quais características da encomenda devem ser analisadas, por que a destinação do impresso é determinante e quais controles ajudam uma gráfica a reduzir riscos tributários.
Quando há incidência de ICMS para gráfica?
O ICMS para gráfica ganha relevância quando o material produzido é destinado a uma operação posterior de comercialização ou industrialização. É o caso, por exemplo, de determinados rótulos, etiquetas, caixas, cartuchos, embalagens, bulas e manuais que serão incorporados a produtos ou participarão de sua circulação econômica.
Já os impressos personalizados produzidos para uso ou consumo do próprio encomendante podem permanecer no campo do ISS, conforme as características concretas da operação.
Portanto, não basta analisar como o produto foi impresso. A finalidade dada pelo cliente ao material é um dos elementos centrais da classificação tributária.
Por que o tipo de encomenda interfere na tributação da gráfica?
A dificuldade existe porque a atividade gráfica pode reunir, na mesma empresa, características de prestação de serviço e de produção de mercadorias.
Imagine duas encomendas feitas com o mesmo tipo de papel e no mesmo equipamento.
Na primeira, uma empresa contrata a impressão de cartões de visita para entregar aos próprios funcionários.
Na segunda, uma indústria solicita milhares de rótulos personalizados que serão aplicados nas embalagens dos produtos vendidos aos consumidores.
Apesar de ambas envolverem impressão sob encomenda, economicamente elas cumprem funções diferentes.
No primeiro caso, o material tende a ser consumido diretamente pelo contratante. No segundo, o impresso participa da cadeia produtiva de outra mercadoria que posteriormente circulará no mercado.
Essa distinção está expressamente refletida no subitem 13.05 da lista anexa à Lei Complementar nº 116/2003. A norma enquadra a composição gráfica e a confecção de impressos gráficos no campo do ISS, mas estabelece uma exceção quando esses materiais forem destinados a posterior comercialização ou industrialização. Nessa situação, a própria legislação determina a sujeição ao ICMS.
Portanto, uma análise tributária adequada precisa responder a uma pergunta anterior ao cálculo da alíquota:
O que o cliente fará com o material depois de recebê-lo?
Essa informação pode mudar significativamente o enquadramento fiscal da encomenda.
Personalização não significa automaticamente incidência de ISS
Esse é um dos pontos que mais exigem atenção.
Durante muito tempo, a personalização do material foi tratada como uma característica importante para distinguir serviços gráficos de mercadorias. Contudo, analisar somente esse elemento pode levar a uma interpretação incompleta.
Uma embalagem pode ser totalmente personalizada, trazendo marca, cores, informações regulatórias e características exclusivas do cliente. Ainda assim, se for utilizada para acondicionar um produto que depois será comercializado, existe uma etapa econômica posterior.
O Supremo Tribunal Federal, na ADI 4.389, enfrentou justamente a discussão envolvendo embalagens produzidas sob encomenda destinadas à integração ou utilização em processo subsequente de industrialização. No julgamento da medida cautelar, o STF reconheceu a incidência de ICMS nesse contexto.
Posteriormente, a legislação passou a explicitar a exceção no item 13.05 da lista de serviços, reforçando a necessidade de avaliar a destinação econômica do impresso.
Como funciona o ICMS para gráfica na prática?
Antes da emissão da nota fiscal, a gráfica precisa conhecer adequadamente a operação realizada. Essa rotina deve fazer parte de uma gestão fiscal estruturada, porque erros no cadastro inicial podem afetar documentos fiscais, apurações e obrigações acessórias.
Um procedimento de análise pode seguir estas etapas:
- Identificar exatamente o produto encomendado: verificar se são etiquetas, embalagens, folders, livros, cartões, catálogos, impressos administrativos ou outro tipo de material.
- Descobrir a destinação dada pelo cliente: compreender se o impresso será utilizado internamente ou fará parte de outro produto ou processo produtivo.
- Verificar se haverá comercialização posterior: identificar se o próprio impresso será vendido ou acompanhará uma mercadoria que posteriormente circulará.
- Classificar corretamente a operação: definir natureza da operação, NCM quando aplicável, CFOP, CST ou CSOSN e demais informações fiscais necessárias.
- Analisar o regime tributário da gráfica: Simples Nacional, Lucro Presumido e Lucro Real possuem formas diferentes de apuração e recolhimento.
- Emitir o documento fiscal adequado: a nota precisa refletir a natureza efetiva da operação e manter coerência com os cadastros internos e a escrituração fiscal.
- Guardar evidências sobre a destinação: pedido, orçamento, contrato, especificações técnicas e informações fornecidas pelo cliente podem ajudar a demonstrar a natureza da encomenda caso haja questionamento fiscal.
Essa rotina evita que a decisão seja tomada apenas pelo nome comercial do produto.
Dois itens chamados de “etiqueta”, por exemplo, podem receber tratamentos diferentes dependendo do uso. Uma etiqueta interna de identificação patrimonial possui uma função distinta daquela aplicada a milhares de produtos destinados à venda.
Quais impressos podem estar sujeitos ao ICMS?
A própria Lei Complementar nº 116/2003 apresenta exemplos relevantes de materiais gráficos que podem ficar sujeitos ao ICMS quando destinados a posterior comercialização ou industrialização.
- bulas;
- rótulos;
- etiquetas;
- caixas;
- cartuchos;
- embalagens;
- manuais técnicos;
- manuais de instrução.
Entretanto, essa lista não deve ser interpretada isoladamente.
O ponto determinante continua sendo a destinação a uma posterior operação de comercialização ou industrialização, inclusive quando o impresso é incorporado a outra mercadoria que posteriormente circulará.
Por isso, não é adequado criar internamente uma regra simplificada como “rótulo sempre paga ICMS” ou “material personalizado sempre paga ISS”. A operação concreta precisa ser analisada.
ISS ou ICMS na gráfica: entenda as principais diferenças
A tabela abaixo ajuda a visualizar situações recorrentes e a relação entre o uso do material e a tributação que deve ser analisada.
| Situação da encomenda | Destinação provável | Tributação a analisar |
| Cartão de visita para funcionários da empresa | Uso pelo próprio contratante | ISS |
| Convites personalizados para uso do cliente | Consumo final | ISS |
| Folder institucional para divulgação da própria empresa | Uso pelo contratante | ISS |
| Rótulo aplicado em produto destinado à venda | Integra a cadeia de comercialização | ICMS |
| Caixa produzida para acondicionar mercadoria vendida ao consumidor | Integra outra mercadoria | ICMS |
| Etiqueta utilizada em produtos comercializados | Integra a operação comercial | ICMS |
| Manual fornecido junto com equipamento vendido | Acompanha mercadoria posteriormente comercializada | ICMS |
| Material gráfico produzido para ser revendido | Comercialização posterior | ICMS |
A tabela funciona como orientação conceitual, não como substituição da análise fiscal.
Características específicas da operação, legislação estadual, enquadramento da empresa, classificação fiscal e possíveis particularidades do produto precisam ser avaliadas antes da emissão da nota.
Aspectos fiscais que uma gráfica precisa analisar antes de faturar
Definir corretamente ISS ou ICMS é apenas uma etapa. Uma operação classificada como circulação de mercadoria exige atenção a outros elementos da escrituração e do cadastro fiscal.
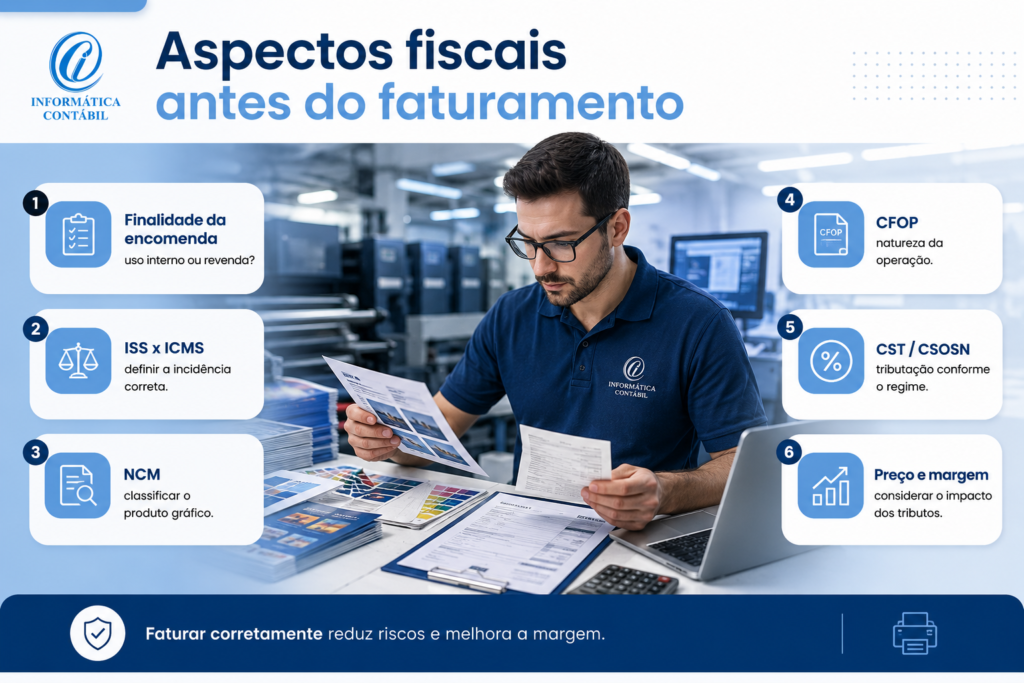
NCM do produto gráfico
Quando a operação envolve mercadoria, a classificação na Nomenclatura Comum do Mercosul precisa ser coerente com o produto efetivamente fornecido.
Uma NCM incorreta pode afetar:
- tratamento tributário;
- escrituração fiscal;
- regras estaduais;
- validações da NF-e;
- identificação de benefícios ou tratamentos específicos;
- cruzamentos realizados pelo Fisco.
Não é recomendável utilizar uma única classificação para todos os materiais produzidos apenas porque pertencem ao segmento gráfico.
CFOP
O Código Fiscal de Operações e Prestações informa a natureza da movimentação realizada.
A escolha depende de fatores como:
- operação interna ou interestadual;
- venda;
- industrialização;
- retorno;
- remessa;
- origem e destinação da mercadoria.
Por isso, CFOP não deve ser tratado simplesmente como um campo padrão do sistema de emissão.
CST e CSOSN
Também é necessário verificar o código de situação tributária aplicável.
Empresas do regime normal utilizam CST, enquanto contribuintes optantes pelo Simples Nacional trabalham com CSOSN nas operações abrangidas.
A configuração precisa estar alinhada ao regime tributário, à operação e às regras aplicáveis ao ICMS.
Simples Nacional não elimina a necessidade de classificar a operação
Uma gráfica optante pelo Simples Nacional também precisa distinguir receitas decorrentes de prestação de serviços das operações sujeitas ao ICMS.
Embora, como regra geral, os tributos abrangidos pelo regime sejam recolhidos por meio do DAS, a segregação correta das receitas continua necessária para o cálculo.
Além disso, há hipóteses de ICMS com tratamento específico fora da sistemática comum do Simples, conforme a natureza da operação.
Portanto, estar no Simples Nacional não significa poder emitir todos os pedidos da gráfica da mesma maneira. O tema se torna ainda mais relevante com as mudanças da Reforma Tributária no Simples Nacional, que exigem revisão de documentos, cadastros e processos fiscais.
Industrialização e IPI também podem entrar na análise
Dependendo das características da atividade e dos produtos fabricados, a avaliação fiscal pode envolver também o conceito de industrialização e a legislação do IPI.
Em 2026, esse ponto merece atenção adicional por causa da transição da Reforma Tributária do Consumo.
Segundo a Receita Federal, no cronograma da Reforma Tributária do Consumo, o IPI terá suas alíquotas reduzidas a zero para a maior parte dos produtos a partir de 2027, ressalvadas as regras destinadas à preservação da competitividade da Zona Franca de Manaus.
Isso significa que os controles fiscais construídos pelas gráficas precisam considerar tanto as regras vigentes quanto a adaptação progressiva ao novo sistema tributário.
O que muda para as gráficas com a Reforma Tributária?
Em 2026, o ICMS e o ISS continuam integrando o sistema tributário brasileiro. O ano representa uma etapa de implementação do novo modelo baseado em CBS e IBS.
As orientações da Receita Federal para a Reforma Tributária em 2026 estabelecem adaptações nos documentos fiscais eletrônicos e nas informações relacionadas à CBS e ao IBS.
Já a substituição de ICMS e ISS pelo IBS ocorrerá gradualmente. Pelo cronograma oficial, a transição desses tributos está prevista para o período de 2029 a 2032, com vigência integral do novo modelo e extinção de ICMS e ISS em 2033.
Para a gestão de uma gráfica, isso cria duas necessidades paralelas.
A primeira é continuar classificando corretamente as operações dentro das regras atuais. A Reforma Tributária não autoriza a empresa a deixar de distinguir ISS e ICMS enquanto esses tributos permanecerem vigentes.
A segunda é preparar sistemas, cadastros fiscais, documentos eletrônicos e processos internos para IBS e CBS.
Essa preparação tende a ser especialmente relevante para empresas que possuem operações híbridas e grande variedade de materiais gráficos.
Por que a destinação da encomenda precisa estar registrada?
A área fiscal nem sempre consegue descobrir a finalidade do produto observando apenas a nota de pedido.
Considere uma encomenda descrita como:
“50 mil etiquetas adesivas personalizadas.”
Essa descrição não responde se as etiquetas serão:
- utilizadas no patrimônio da própria empresa;
- colocadas em documentos internos;
- aplicadas a produtos destinados à venda;
- revendidas separadamente;
- integradas a uma embalagem.
Sem essa informação, quem emite a nota pode precisar tomar uma decisão tributária com dados incompletos.
Uma boa prática é incluir no fluxo comercial um campo destinado à finalidade de utilização do material.
Para clientes recorrentes, também pode ser mantido um cadastro contendo características usuais das operações, sem dispensar a revisão quando houver mudanças no pedido.
Assim, a gestão tributária começa antes da emissão da nota fiscal e passa a integrar orçamento, cadastro, produção, faturamento e contabilidade.
Principais erros no ICMS para gráfica
1. Considerar todo material personalizado como serviço
Personalização não é suficiente para concluir pela incidência de ISS.
Impacto: recolhimento do tributo errado, inconsistência documental e risco de cobrança posterior do ICMS.
Como evitar: analisar a destinação econômica do impresso antes de enquadrar a receita.
2. Utilizar o mesmo cadastro fiscal para todos os produtos
Gráficas possuem grande diversidade de itens, tamanhos, materiais e finalidades.
Impacto: NCM, CFOP e tratamento tributário podem ser replicados para operações com características diferentes.
Como evitar: estruturar famílias de produtos e regras fiscais compatíveis com cada operação.
3. Não perguntar ao cliente como o impresso será utilizado
Esse erro é especialmente comum quando comercial e fiscal trabalham de forma separada.
Impacto: o departamento fiscal recebe poucas informações e precisa classificar a operação apenas pela descrição do produto.
Como evitar: incluir a destinação do material no orçamento, pedido ou cadastro comercial.
4. Escolher o CFOP apenas porque foi utilizado na última nota
CFOP descreve a natureza da operação, e não simplesmente o produto vendido.
Impacto: documentos fiscais inconsistentes, problemas de escrituração e informações incorretas transmitidas ao Fisco.
Como evitar: criar regras de faturamento associadas às operações realizadas.
5. Acreditar que o Simples Nacional resolve automaticamente a diferença entre ICMS e ISS
O regime simplifica parte do recolhimento, mas não elimina a necessidade de segregar corretamente as receitas.
Impacto: cálculo inadequado dos tributos e informações inconsistentes no sistema fiscal.
Como evitar: parametrizar receitas conforme a natureza tributária e revisar periodicamente o enquadramento.
6. Formar preço sem considerar a tributação de cada encomenda
Se pedidos distintos possuem tratamentos fiscais diferentes, utilizar a mesma lógica de margem pode distorcer a rentabilidade.
Impacto: a empresa pode acreditar que determinado serviço é rentável quando parte da margem está sendo consumida pelos tributos.
Como evitar: integrar formação de preço, cadastro fiscal e análise de margem.
Esse trabalho também se relaciona ao planejamento tributário empresarial, principalmente quando a gráfica possui diferentes tipos de receitas, margens e operações sujeitas a regras fiscais distintas.
Quais são os benefícios de classificar corretamente as encomendas?
Uma boa gestão do ICMS para gráfica não serve apenas para evitar autuações. Ela também melhora a qualidade das informações utilizadas na administração da empresa.
- Maior segurança fiscal: documentos e apurações ficam coerentes com a natureza das operações realizadas.
- Redução de contingências: diminui-se o risco de recolher ISS quando a operação exigiria ICMS, ou vice-versa.
- Precificação mais confiável: a carga tributária pode ser considerada adequadamente na margem de cada produto ou cliente.
- Melhor controle de rentabilidade: a empresa consegue comparar operações considerando o custo tributário efetivo.
- Processos internos mais eficientes: comercial, produção, faturamento e contabilidade passam a trabalhar com critérios comuns.
- Maior qualidade dos cadastros: NCM, CFOP, CST, CSOSN e demais parametrizações deixam de ser preenchidos apenas de forma automática.
Para uma gráfica com dezenas ou centenas de pedidos por mês, pequenas inconsistências repetidas podem se transformar em um problema tributário relevante. Por isso, padronizar a análise tende a produzir resultados operacionais além da própria conformidade fiscal.
Perguntas frequentes sobre ICMS para gráfica
1.Toda gráfica precisa pagar ICMS?
Não necessariamente em todas as operações. A atividade gráfica pode envolver prestações sujeitas ao ISS e operações sujeitas ao ICMS. A classificação depende, entre outros fatores, da natureza e da destinação do material produzido.
2.Um impresso personalizado paga ISS ou ICMS?
A personalização, isoladamente, não determina o tributo. Se o material for destinado ao uso ou consumo do próprio contratante, a operação pode permanecer no campo do ISS. Se houver posterior industrialização ou comercialização, deve ser analisada a incidência de ICMS conforme a exceção prevista no item 13.05 da LC nº 116/2003.
3.Rótulos estão sujeitos ao ICMS?
Quando os rótulos são produzidos para integrar produtos que posteriormente serão industrializados ou comercializados, a legislação inclui expressamente essa situação entre as hipóteses sujeitas ao ICMS. A utilização concreta do material deve ser verificada em cada operação.
4.Embalagem feita sob encomenda paga ICMS?
Quando a embalagem é destinada à integração ou utilização em processo posterior de industrialização ou comercialização, existe fundamento para incidência de ICMS. A questão das embalagens sob encomenda também foi analisada pelo STF na ADI 4.389.
5.Uma gráfica do Simples Nacional precisa separar receitas de ISS e ICMS?
Sim. O Simples Nacional não elimina a necessidade de identificar corretamente a natureza das receitas. Essa segregação interfere na apuração e deve estar coerente com os documentos fiscais emitidos e com as operações realizadas.
6.A Reforma Tributária acaba com o ICMS das gráficas em 2026?
Não. Em 2026, ICMS e ISS continuam vigentes. A transição desses tributos para o IBS está prevista para ocorrer gradualmente entre 2029 e 2032, com extinção de ICMS e ISS prevista para 2033.
O que uma gráfica deve avaliar em cada novo pedido?
A pergunta “este produto paga ISS ou ICMS?” não deve ser respondida apenas observando se o trabalho foi personalizado ou realizado sob encomenda.
Para classificar uma operação gráfica com maior segurança, a empresa precisa avaliar pelo menos:
- qual material foi produzido;
- quem é o comprador;
- para que o cliente utilizará o impresso;
- se haverá comercialização posterior;
- se o material será incorporado a outra mercadoria;
- qual é a classificação fiscal aplicável;
- qual documento fiscal deve ser emitido;
- quais CFOP, CST ou CSOSN correspondem à operação;
- como aquela receita deve entrar na apuração tributária.
A legislação oferece uma distinção especialmente relevante: impressos gráficos abrangidos pelo serviço podem estar sujeitos ao ISS, mas aqueles destinados a posterior comercialização ou industrialização entram na exceção prevista pelo item 13.05 da LC nº 116/2003 e ficam sujeitos ao ICMS.
O controle, portanto, precisa começar no cadastro e no pedido comercial, e não somente quando a nota está prestes a ser emitida.
Controle fiscal especializado para gráficas reduz riscos e melhora margens
Gráficas e editoras lidam com uma combinação de produção, serviços, circulação de mercadorias, diferentes classificações fiscais e pedidos com finalidades distintas. Por isso, tratar todas as receitas da mesma forma pode gerar tanto riscos fiscais quanto uma visão incorreta da rentabilidade da operação.
A INFORMÁTICA oferece soluções voltadas à gestão fiscal e tributária, contabilidade consultiva, planejamento tributário e acompanhamento estratégico de empresas, incluindo as particularidades de gráficas e editoras.
Com uma análise estruturada das operações, é possível revisar critérios de faturamento, enquadramento tributário, parametrizações fiscais e processos internos para aumentar a segurança na emissão das notas e produzir informações mais confiáveis para precificação e tomada de decisão.
Se sua gráfica possui dúvidas sobre ICMS, ISS, classificação das encomendas ou tributação dos diferentes materiais produzidos, fale com um especialista da INFORMÁTICA para avaliar a operação e estruturar uma gestão fiscal mais alinhada às características reais do negócio.
