
Um restaurante pode estar cheio, aumentar o faturamento mês após mês e, ainda assim, terminar o período com pouco dinheiro disponível. Isso acontece porque volume de vendas e rentabilidade são indicadores diferentes — e confundir os dois costuma mascarar problemas de custo, precificação e estrutura operacional.
No setor de alimentação fora do lar, pequenas variações no preço dos insumos, nas taxas dos aplicativos, no desperdício, na folha de pagamento ou nos tributos podem consumir uma parcela relevante do resultado. Por isso, acompanhar apenas quanto entrou no caixa não mostra se a operação realmente está gerando retorno.
Para avaliar a margem de lucro de restaurante, é necessário confrontar a receita com todos os gastos necessários para produzir, vender e manter o estabelecimento funcionando. Isso inclui desde ingredientes e embalagens até salários, aluguel, impostos, taxas financeiras e despesas administrativas.
A análise correta permite descobrir se o crescimento das vendas está aumentando o lucro ou apenas movimentando mais dinheiro dentro de uma estrutura pouco rentável.
Esse acompanhamento pode ser aprofundado por meio de uma contabilidade para restaurantes orientada à rentabilidade, integrando informações financeiras, fiscais e operacionais.
O que é margem de lucro de restaurante?
A margem de lucro de restaurante representa quanto da receita permanece como lucro depois que os custos e as despesas da operação são descontados. Se um restaurante fatura R$ 100 mil e obtém R$ 8 mil de lucro líquido, sua margem líquida é de 8%.
O indicador deve ser analisado juntamente com CMV, margem de contribuição, custos de pessoal, despesas fixas, tributos e canais de venda. O Sebrae define a lucratividade como a relação percentual entre o lucro líquido e as vendas.
A fórmula básica é:
Margem de lucro (%) = lucro líquido ÷ receita × 100
O ponto mais relevante está na expressão “lucro líquido”. Utilizar apenas faturamento menos custo dos ingredientes não revela a rentabilidade real do negócio.
Faturamento alto significa que o restaurante está lucrando?
Não necessariamente.
Imagine dois restaurantes com faturamento mensal de R$ 200 mil.
O primeiro controla compras, desperdícios, folha, taxas de delivery e precificação e termina o mês com R$ 20 mil de resultado líquido.
O segundo apresenta o mesmo volume de vendas, mas gasta mais com matéria-prima, concede descontos sem controle e concentra grande parte dos pedidos em plataformas com custos elevados. Seu resultado líquido termina em R$ 5 mil.
Embora os dois restaurantes vendam exatamente o mesmo valor, suas margens seriam:
- Restaurante A: 10%;
- Restaurante B: 2,5%.
O faturamento indica o tamanho da operação. A margem mostra quanto dessa operação efetivamente se transforma em resultado. Essa diferença explica por que decisões baseadas exclusivamente em vendas podem levar o gestor a expandir uma operação que ainda apresenta baixa rentabilidade.
Quais indicadores ajudam a entender a rentabilidade do restaurante?
A análise não deve depender de um único percentual. Alguns indicadores precisam ser observados conjuntamente para explicar como o lucro está sendo formado e onde a margem pode estar sendo consumida.
CMV: Custo da Mercadoria Vendida
O Custo da Mercadoria Vendida representa quanto foi efetivamente consumido de ingredientes, bebidas e demais mercadorias relacionadas às vendas realizadas.
Uma fórmula amplamente utilizada é:
CMV = estoque inicial + compras – estoque final
O CMV deve ser interpretado em conjunto com volume de vendas, fichas técnicas, inventário e histórico de compras. Um aumento do indicador sem correspondente reajuste de preços ou ganho de produtividade reduz a margem da operação.
Essa elevação pode ocorrer por:
- alta no preço dos fornecedores;
- porções maiores do que as previstas;
- desperdício;
- erros de estoque;
- compras sem negociação;
- ficha técnica desatualizada;
- desvios;
- alteração do mix de produtos vendidos.
Margem de contribuição
A margem de contribuição mostra quanto sobra das vendas depois dos custos e despesas variáveis.
De forma simplificada:
Margem de contribuição = receita – custos variáveis – despesas variáveis
O valor restante será utilizado para pagar despesas fixas e, somente depois disso, gerar lucro.
Esse indicador ajuda a responder uma pergunta relevante para a gestão: cada venda adicional está efetivamente ajudando o restaurante a ganhar dinheiro?
A análise da margem de contribuição também pode revelar situações em que um produto apresenta preço elevado, mas contribui pouco para o resultado devido a custos de ingredientes, taxas comerciais ou descontos.
Custo de mão de obra
Salários são apenas parte do custo relacionado à equipe.
A análise precisa considerar também:
- encargos;
- benefícios;
- férias;
- 13º salário;
- horas extras;
- adicionais;
- encargos rescisórios;
- provisões trabalhistas.
Uma folha aparentemente compatível com o faturamento pode se tornar excessiva quando o restaurante inclui todos os custos relacionados à manutenção da equipe.
Ponto de equilíbrio
O ponto de equilíbrio indica quanto o restaurante precisa vender para cobrir seus custos e despesas sem gerar lucro nem prejuízo.
Se o estabelecimento precisa faturar R$ 150 mil para atingir o equilíbrio e vende R$ 155 mil, estar acima da meta comercial não significa necessariamente possuir uma operação confortável. Existe uma margem muito pequena para absorver variações de insumos, queda nas vendas ou despesas inesperadas.
Conhecer o ponto de equilíbrio permite estabelecer metas comerciais com base na realidade econômica da empresa, e não apenas no histórico de faturamento.
Como calcular a margem de lucro do restaurante na prática?
O cálculo pode ser organizado em etapas para reduzir distorções e facilitar a comparação entre diferentes períodos.
1. Apure a receita do período
Considere as vendas realizadas pelos diferentes canais:
- salão;
- balcão;
- retirada;
- delivery próprio;
- plataformas de entrega;
- eventos;
- encomendas.
Dependendo da finalidade da análise, também será necessário considerar descontos, cancelamentos, devoluções e outras deduções para chegar à receita utilizada no cálculo gerencial.
2. Calcule corretamente o CMV
Não utilize apenas o valor das compras feitas durante o mês. Um restaurante pode comprar R$ 40 mil em mercadorias e consumir apenas parte delas no período.
Por isso, o estoque inicial e o estoque final precisam entrar no cálculo.
Exemplo:
- estoque inicial: R$ 18.000;
- compras: R$ 42.000;
- estoque final: R$ 15.000.
O CMV será:
R$ 18.000 + R$ 42.000 – R$ 15.000 = R$ 45.000
Se a receita utilizada na análise for de R$ 120 mil:
CMV percentual = 45.000 ÷ 120.000 × 100 = 37,5%
3. Desconte as despesas variáveis
Depois do custo dos alimentos e bebidas, entram despesas relacionadas diretamente à venda.
Entre elas podem estar:
- taxas de cartão;
- comissões;
- embalagens;
- taxas de marketplaces;
- descontos comerciais;
- determinados custos logísticos.
Essas despesas precisam ser separadas por canal. Um pedido de R$ 80 realizado diretamente no salão não necessariamente possui a mesma rentabilidade de um pedido de R$ 80 realizado por uma plataforma de entrega.
4. Subtraia os custos e despesas fixas
É necessário incorporar gastos como:
- aluguel;
- energia;
- água;
- folha administrativa;
- sistemas;
- contabilidade;
- manutenção;
- internet;
- seguros;
- marketing;
- despesas administrativas.
Depois dessa etapa, a empresa começa a enxergar com maior clareza seu resultado operacional.
5. Considere despesas financeiras e outros efeitos
Juros, antecipação de recebíveis, empréstimos, multas e outros gastos financeiros também afetam o lucro final.
Uma empresa pode apresentar margem de contribuição positiva e, mesmo assim, ter seu resultado fortemente reduzido quando despesas fixas e financeiras são incorporadas à análise.
6. Calcule a margem líquida
Considere um restaurante com:
- receita: R$ 150.000;
- CMV: R$ 52.500;
- despesas variáveis: R$ 15.000;
- despesas fixas e pessoal: R$ 62.000;
- despesas financeiras e outros gastos: R$ 5.500.
Resultado:
Lucro líquido = R$ 15.000
Logo:
Margem líquida = 15.000 ÷ 150.000 × 100 = 10%
Esse é o percentual que permite avaliar quanto das vendas efetivamente permaneceu como resultado.
Margem bruta, margem de contribuição e margem líquida são diferentes
Um dos problemas mais comuns na análise financeira de restaurantes é chamar qualquer sobra de “lucro”. Cada indicador responde a uma pergunta diferente e deve ocupar uma posição específica na análise de desempenho.
| Indicador | O que considera | Para que serve |
| Faturamento | Total das vendas | Medir volume comercial |
| CMV | Mercadorias consumidas nas vendas | Avaliar custo dos produtos |
| Margem bruta | Receita menos custo direto | Avaliar ganho inicial das vendas |
| Margem de contribuição | Receita menos custos e despesas variáveis | Saber quanto sobra para pagar a estrutura |
| Resultado operacional | Margem de contribuição menos despesas operacionais | Avaliar eficiência da operação |
| Margem líquida | Lucro líquido dividido pela receita | Saber quanto da receita virou resultado real |
Um prato pode apresentar excelente margem bruta e ainda ser pouco interessante financeiramente quando entram comissão do aplicativo, embalagem, impostos, descontos e demais despesas envolvidas na venda.
Por isso, a análise precisa acontecer em diferentes níveis e pode ser complementada por uma estrutura de planejamento tributário e financeiro capaz de relacionar margem operacional e carga fiscal.
Qual é uma boa margem de lucro para restaurante?
Não existe uma margem universal que possa ser aplicada a qualquer estabelecimento.
Modelo de serviço, região, ticket médio, CMV, aluguel, mão de obra, regime tributário e participação do delivery alteram significativamente o resultado. Por isso, referências médias do mercado devem funcionar apenas como parâmetro, e não como meta automática.
Um restaurante que trabalha com alto volume e ticket reduzido pode ter uma dinâmica diferente de:
- restaurante à la carte;
- operação de delivery;
- hamburgueria;
- pizzaria;
- buffet;
- restaurante por quilo;
- cafeteria;
- estabelecimento premium.
A análise mais útil não é perguntar apenas “qual deveria ser minha margem?”, mas verificar se a margem atual remunera adequadamente o capital empregado, sustenta as obrigações da empresa e oferece espaço para reinvestimento e crescimento.
Como aumentar a margem sem depender apenas de aumentar preços?
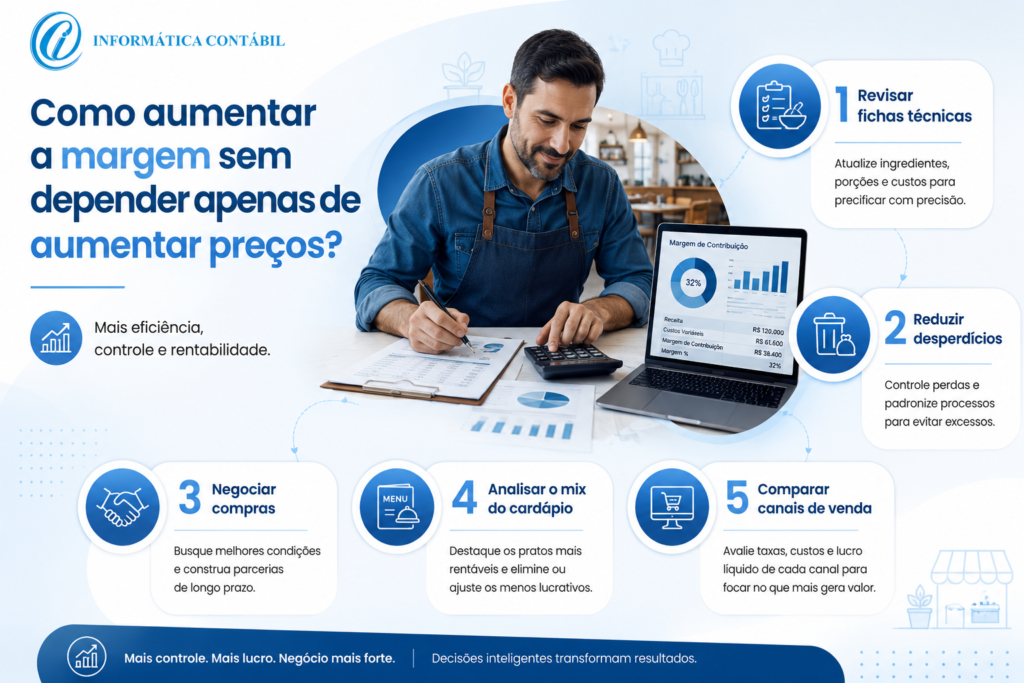
Reajustar o cardápio é uma possibilidade, mas não deveria ser a única estratégia. Antes de elevar preços, o restaurante precisa identificar onde existem perdas, custos excessivos ou produtos com contribuição abaixo do esperado.
Revise as fichas técnicas
A ficha técnica precisa informar quantidade, rendimento, perdas e custo atualizado dos ingredientes.
Se o sistema considera que determinado prato utiliza 150 gramas de carne, mas a cozinha serve regularmente 190 gramas, a margem projetada dificilmente será alcançada.
Analise a engenharia de cardápio
Itens com maior faturamento não são necessariamente os mais rentáveis.
Os produtos podem ser analisados considerando simultaneamente:
- popularidade;
- margem de contribuição;
- preço;
- volume vendido.
Isso ajuda a identificar pratos que vendem muito, mas entregam pouca margem, assim como itens altamente rentáveis com potencial comercial ainda pouco explorado.
Negocie compras com base em consumo e rendimento
Comprar barato não é suficiente.
É necessário avaliar:
- prazo;
- rendimento;
- qualidade;
- perda;
- frequência de compra;
- giro do estoque.
Um ingrediente aparentemente mais barato pode gerar maior desperdício e terminar com custo real superior.
Reduza perdas e desperdícios
Perdas pequenas repetidas diariamente se acumulam. É necessário acompanhar sobras de produção, validade, erros de preparo, devoluções, quebra e diferenças de inventário.
Compare a rentabilidade por canal
Delivery próprio, marketplace, salão e retirada possuem estruturas diferentes.
É possível que determinado produto seja lucrativo no salão, mas tenha margem insuficiente quando vendido por aplicativo. Por isso, precificação e promoções devem considerar o canal da venda.
Quais aspectos fiscais e contábeis interferem na margem do restaurante?
A margem financeira não pode ser analisada isoladamente da tributação. Impostos, enquadramento fiscal e classificação das receitas alteram o resultado disponível para o negócio.
Regime tributário
Simples Nacional, Lucro Presumido e Lucro Real possuem metodologias diferentes de apuração. A opção tributária adequada depende de fatores como:
- faturamento;
- composição das receitas;
- folha de pagamento;
- despesas;
- margem real;
- características das compras;
- possibilidade de créditos tributários;
- natureza das operações.
A menor alíquota nominal nem sempre representa a menor carga tributária efetiva. Por isso, simulações precisam ser realizadas considerando dados reais da operação.
Esse é um dos pontos tratados em um planejamento tributário empresarial estruturado.
Classificação correta das receitas
Restaurantes podem realizar operações com características diferentes, como fornecimento de alimentação, venda de bebidas, delivery, eventos e outras atividades.
Essas receitas precisam estar corretamente identificadas na escrituração e nos documentos fiscais. Erros de classificação podem afetar tanto a apuração tributária quanto os indicadores internos de rentabilidade.
Reforma Tributária do Consumo
A análise da rentabilidade dos restaurantes também precisa acompanhar a transição para IBS e CBS.
A Lei Complementar nº 214/2025 estabeleceu regime específico para bares, restaurantes e lanchonetes. Os artigos 273 a 276 disciplinam as operações abrangidas e determinam redução de 40% nas alíquotas de IBS e CBS aplicáveis ao regime específico.
A mesma legislação estabelece particularidades relevantes para a formação da base de cálculo. Entre elas, estão regras para gorjetas que cumpram as condições legais e para determinados valores não repassados ao estabelecimento por serviços de entrega e intermediação realizados por plataformas digitais.
Em 2026, a implantação do novo sistema está em fase de transição. Segundo as orientações da Receita Federal para IBS e CBS em 2026, o período funciona como ano de teste, acompanhado por mudanças nos documentos fiscais eletrônicos e nos sistemas de apuração.
Para as empresas optantes pelo Simples Nacional, também é necessário acompanhar as alterações regulamentares. Em agosto de 2026, a Receita Federal informou a atualização das regras do Simples Nacional para integração do IBS e da CBS, com efeitos previstos, em regra, a partir de 1º de janeiro de 2027.
Essas mudanças tornam ainda mais relevante projetar preços, margens e cenários tributários antes que os efeitos financeiros do novo modelo sejam incorporados integralmente à operação.
6 erros que distorcem a margem de lucro do restaurante
1. Confundir dinheiro em caixa com lucro
Recebimentos e resultado econômico são conceitos diferentes. Um caixa positivo pode decorrer de vendas antecipadas, empréstimos ou postergação de pagamentos.
Como evitar: utilize demonstrativos gerenciais, conciliações periódicas e análise do resultado por competência para acompanhar o desempenho real.
2. Calcular CMV somente pelas compras
O valor comprado não representa necessariamente o valor consumido.
Impacto: o gestor pode concluir que houve redução ou aumento de custo quando, na verdade, ocorreu apenas mudança no estoque.
Como evitar: realize inventários e utilize estoque inicial, compras e estoque final no cálculo.
3. Ignorar taxas de delivery
Pedidos feitos em plataformas podem possuir boa receita e baixa contribuição.
Impacto: aumento do faturamento sem crescimento proporcional do lucro.
Como evitar: acompanhe margem de contribuição por canal e por produto.
4. Manter ficha técnica desatualizada
Alterações nos preços dos insumos podem tornar o custo registrado muito diferente do custo efetivo.
Impacto: pratos aparentemente rentáveis podem gerar margens inferiores às projetadas.
Como evitar: atualize fichas técnicas e custos com frequência.
5. Misturar gastos pessoais e empresariais
Retiradas não estruturadas dificultam a leitura do desempenho.
Impacto: o empresário perde a capacidade de entender quanto o negócio realmente gera.
Como evitar: estabeleça pró-labore, regras para distribuição de resultados e contas bancárias separadas.
6. Avaliar somente o faturamento total
O crescimento da receita pode esconder deterioração da margem.
Impacto: a empresa trabalha mais, movimenta mais estoque e exige mais equipe sem necessariamente gerar retorno maior.
Como evitar: acompanhe simultaneamente faturamento, CMV, margem de contribuição, ponto de equilíbrio, fluxo de caixa e margem líquida. Também é recomendável revisar erros de gestão fiscal que podem gerar prejuízos, já que falhas tributárias e documentais também interferem no resultado.
Quais são os benefícios de controlar corretamente a margem?
Acompanhar a rentabilidade de maneira estruturada melhora decisões em diversas áreas do restaurante e ajuda a transformar informações operacionais em critérios objetivos de gestão.
Precificação mais segura
O gestor deixa de reajustar preços apenas observando concorrentes e passa a conhecer o custo econômico de cada venda.
Redução de desperdícios
Diferenças entre CMV esperado e realizado ajudam a localizar perdas de estoque, porcionamento e produção.
Melhor negociação com fornecedores
Histórico de consumo, rendimento dos produtos e custos oferece argumentos mais consistentes para negociação e seleção de fornecedores.
Decisões mais precisas sobre delivery
É possível saber quais canais, promoções e produtos efetivamente geram contribuição, evitando aumentar as vendas de operações com margem insuficiente.
Planejamento tributário mais consistente
Com contabilidade e dados operacionais integrados, o restaurante consegue avaliar o impacto dos tributos sobre preços e margens e comparar cenários com maior precisão.
Crescimento financeiramente sustentável
Abrir outra unidade, aumentar equipe ou ampliar o delivery somente faz sentido quando a operação existente consegue demonstrar capacidade de gerar resultado.
Crescer uma estrutura deficitária apenas aumenta o tamanho do problema.
Perguntas frequentes sobre margem de lucro de restaurante
Como calcular a margem de lucro de um restaurante?
Subtraia da receita todos os custos, despesas, tributos e demais gastos necessários para chegar ao lucro líquido. Depois, divida o lucro líquido pela receita utilizada na análise e multiplique o resultado por 100.
Faturamento e lucro são a mesma coisa?
Não. Faturamento corresponde às vendas realizadas. Lucro é o valor restante depois que custos, despesas, tributos e demais gastos da empresa são descontados.
Qual CMV é ideal para restaurante?
Não existe um único percentual adequado para todos os estabelecimentos. O CMV depende de cardápio, conceito, ticket médio, fornecedores e modelo operacional. O mais relevante é estabelecer metas por categoria e acompanhar diferenças entre custo projetado e realizado.
Restaurante cheio pode dar prejuízo?
Sim. Se os preços estiverem inadequados ou os custos de ingredientes, mão de obra, impostos, desperdício e canais de venda forem elevados, o aumento do movimento pode ampliar o faturamento sem produzir lucro suficiente.
Delivery pode reduzir a margem do restaurante?
Pode. Comissões, taxas, embalagens, promoções e logística alteram a rentabilidade. Cada canal deve ter sua margem de contribuição acompanhada separadamente.
A contabilidade ajuda a calcular a margem do restaurante?
Sim. A contabilidade fornece dados sobre receitas, tributos, folha, despesas e resultado, que podem ser integrados aos controles de CMV, estoque e vendas para uma análise mais precisa da rentabilidade.
Como transformar vendas em resultado real no restaurante?
A margem de lucro de restaurante não depende apenas de vender mais. Ela resulta do equilíbrio entre preço, CMV, mão de obra, estrutura, tributação, desperdício, canais comerciais e eficiência operacional.
Para avaliar corretamente o desempenho, alguns pontos precisam estar conectados:
- faturamento mede vendas, não rentabilidade;
- CMV mostra quanto os produtos consumiram da receita;
- margem de contribuição revela quanto sobra para financiar a estrutura;
- ponto de equilíbrio mostra o mínimo necessário para sustentar a operação;
- margem líquida demonstra quanto efetivamente permaneceu como resultado.
Quando esses indicadores são acompanhados em conjunto, o restaurante consegue identificar se um aumento de vendas está fortalecendo o negócio ou apenas aumentando sua movimentação financeira.
Essa leitura também permite separar problemas comerciais de problemas operacionais. Se as vendas crescem e a margem cai, por exemplo, o ponto de atenção pode estar no CMV, no mix de produtos, nas taxas dos canais, nos descontos, na folha ou na tributação.
Seu restaurante vende bem, mas o lucro não acompanha?
A INFORMÁTICA atua com contabilidade consultiva, gestão fiscal e tributária, departamento pessoal e suporte estratégico para empresas que precisam transformar seus números em decisões mais seguras.
Para bares e restaurantes, esse acompanhamento permite relacionar faturamento, custos, folha de pagamento, tributos e indicadores de desempenho, ajudando a identificar onde a margem está sendo consumida e quais pontos da estrutura precisam ser revistos.
Se o seu restaurante apresenta vendas consistentes, mas o resultado líquido continua abaixo do esperado, fale com um especialista da INFORMÁTICA para avaliar a estrutura contábil, fiscal e tributária do negócio e entender quais ajustes podem contribuir para uma operação mais rentável e financeiramente sustentável.
